Ипотека для иностранца на Пхукете — это вопрос, с которым приходят почти все, кто привык покупать жильё в кредит дома. Мы в Realty-Phuket честно говорим сразу: привычной ипотеки, как в России, для иностранца в Таиланде почти нет, и рассчитывать стоит на другие схемы. Чтобы вы не теряли время на поиск того, чего нет, разберём реальные варианты, а присмотреться к объектам с гибкой оплатой можно в разделе новостроек на сайте Realty-Phuket.
Ниже разберём, дают ли иностранцу ипотеку в Таиланде, почему с этим сложно, какие альтернативы реально работают, от рассрочки застройщика до поэтапной оплаты офф-плана, и как выбрать подходящую схему. Без ложных надежд: только то, как покупка в кредит и рассрочку устроена на самом деле, чтобы вы планировали бюджет трезво.
Дают ли иностранцу ипотеку в Таиланде?
Честный ответ: классическую ипотеку местные банки иностранцам дают редко и неохотно. Тайская банковская система ориентирована на резидентов, и нерезиденту без местного дохода и истории получить обычный жилищный кредит крайне сложно. Поэтому надеяться на схему «внёс первый взнос и плачу банку 20 лет», как дома, обычно не приходится.
Бывают отдельные программы через зарубежные подразделения некоторых банков для определённых валют и условий, но это узкие и не всегда доступные варианты с жёсткими требованиями. Поэтому для большинства покупателей с Пхукета вопрос ипотеки решается не через банк, а через другие механизмы оплаты. Это не плохо, просто рынок недвижимости здесь устроен иначе, и важно понять это сразу, чтобы строить план покупки на реальных, а не воображаемых возможностях.
Почему с ипотекой для иностранца сложно?
Причина в логике риска для банка: у иностранца-нерезидента нет местного подтверждённого дохода, кредитной истории в стране и привычных банку гарантий. Плюс есть нюансы с формой владения недвижимостью иностранцем, что усложняет залог. В сумме банк видит высокий риск и предпочитает не выдавать кредит либо ставит условия, которые мало кому подходят.
Добавляет сложностей и общая ситуация с международными расчётами и проверками. Поэтому даже там, где формально программа существует, реальное одобрение для россиянина может упираться в множество условий. Гораздо предсказуемее работать со схемами, которые предлагает сам рынок недвижимости Пхукета, а не пытаться вписаться в неудобный банковский кредит.
Рассрочка от застройщика как главная альтернатива
Самая распространённая и рабочая альтернатива ипотеке на Пхукете это рассрочка от застройщика. Многие застройщики на этапе строительства позволяют вносить стоимость частями по графику: первый взнос, несколько платежей в ходе стройки и остаток к сдаче. По сути это беспроцентная или льготная рассрочка на период строительства, которая заменяет кредит.
Такой формат удобен тем, что не нужно проходить банк: условия согласуются напрямую с застройщиком и закрепляются в договоре. Графики и условия у разных проектов заметно отличаются, поэтому их обязательно сравнивают при выборе объекта. Подобрать новостройку с подходящей рассрочкой помогут специалисты Realty-Phuket в разделе новостроек.
Поэтапная оплата офф-плана: как это работает?
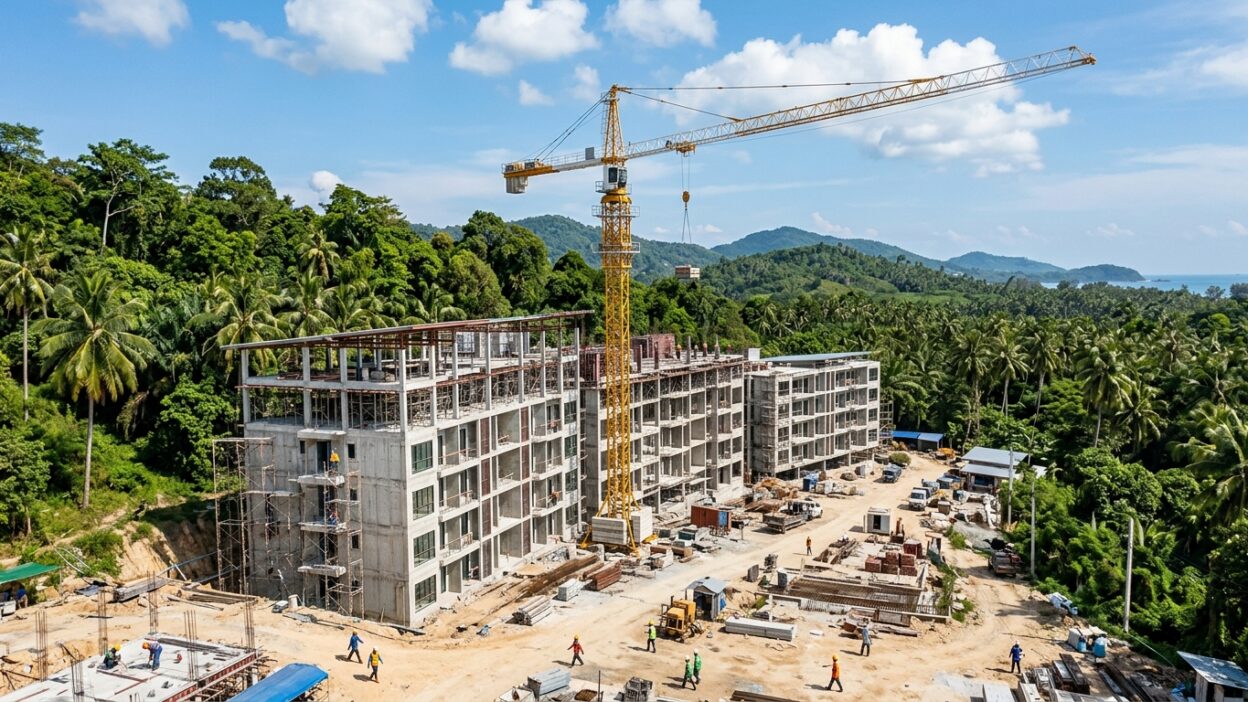
Покупка офф-плана, то есть на этапе строительства, и есть основной способ растянуть оплату. Вы платите не всю сумму сразу, а по мере готовности объекта, что снижает единовременную нагрузку на бюджет. К моменту сдачи вы постепенно выплачиваете стоимость, а на старте достаточно первого взноса, что делает покупку доступнее, чем оплата всей суммы сразу.
У офф-плана есть и плюс по цене: на ранней стадии объекты часто стоят дешевле, чем готовые. Но есть и риски стройки, поэтому важно выбирать надёжного застройщика и защищать платежи, например через эскроу там, где это применимо. Это тема отдельного внимания, и проверку застройщика стоит делать обязательно, в том числе с помощью специалистов.
Какие варианты оплаты есть у покупателя?
Чтобы видеть всю картину, удобно держать перед глазами список реальных способов оплаты недвижимости на Пхукете. Вот основные из них:
- Полная оплата за наличный расчёт, самый частый вариант.
- Рассрочка от застройщика на период строительства.
- Поэтапная оплата офф-плана по мере готовности.
- Редкие банковские программы для иностранцев с жёсткими условиями.
- Комбинированные схемы по договорённости с продавцом.
Как выбрать подходящую схему оплаты?
Выбор зависит от того, есть ли у вас полная сумма сразу или вы хотите растянуть платежи. Если средства есть, проще и часто выгоднее купить готовый объект за наличный расчёт. Если хочется снизить единовременную нагрузку, логично смотреть новостройки с рассрочкой и поэтапной оплатой офф-плана.
Важно трезво оценивать свой денежный поток: рассрочка это всё равно обязательства по графику, которые нужно выполнять. Поэтому схему подбирают под реальный бюджет, а не под желание. Разобрать ваши вводные и подобрать объект с подходящими условиями оплаты помогут специалисты Realty-Phuket, в том числе по разделу инвестиций.
На что обратить внимание при рассрочке?
При рассрочке от застройщика главное это надёжность самого застройщика и условия договора. Стоит проверить репутацию и историю компании, внимательно прочитать график платежей, штрафы за просрочку и что будет при задержке стройки. Беспроцентная рассрочка хороша лишь тогда, когда за ней стоит проект, который реально достроят.
Полезно понять и защиту платежей: как и когда деньги идут застройщику и есть ли механизмы вроде эскроу. Юридическая проверка сделки тут не роскошь, а необходимость, особенно на этапе строительства. Поэтому к рассрочке стоит подходить так же серьёзно, как к кредиту: смотреть не только на удобный график, но и на того, кому вы платите.
Какие ошибки совершают, мечтая об ипотеке?
Первая ошибка это терять время в поисках привычной ипотеки для иностранца, которой почти нет, вместо того чтобы сразу смотреть рабочие схемы рынка. Вторая ошибка это брать рассрочку, не оценив свой денежный поток, и потом не справляться с графиком платежей.
Третья ошибка это соблазниться удобной рассрочкой у сомнительного застройщика без проверки надёжности и защиты платежей. Правильный путь это понять, что вместо ипотеки работают рассрочка и поэтапная оплата офф-плана, выбрать схему под свой бюджет и проверить застройщика и договор. Тогда покупка в рассрочку проходит спокойно и предсказуемо, без иллюзий про ипотеку и без неприятных сюрпризов по ходу стройки.
Главное
Привычной ипотеки для иностранца в Таиланде почти нет: банки дают жилищные кредиты нерезидентам редко и на жёстких условиях. Вместо неё работают рассрочка от застройщика на период строительства и поэтапная оплата офф-плана, когда стоимость вносят частями по мере готовности объекта. Схему подбирают под реальный денежный поток, а при рассрочке обязательно проверяют надёжность застройщика, договор и защиту платежей, потому что это такие же обязательства, как кредит.
Хотите купить недвижимость на Пхукете, растянув оплату, подберите новостройку с рассрочкой вместе с Realty-Phuket: специалисты подскажут проекты с удобным графиком, проверят застройщика и помогут выбрать схему под ваш бюджет.
Подберём объект с рассрочкой на Пхукете
Realty-Phuket: бесплатный подбор новостроек на Пхукете с рассрочкой от застройщика и поэтапной оплатой офф-плана. Поможем сравнить графики платежей, проверим застройщика и подберём схему под ваш бюджет вместо труднодоступной ипотеки.
Частые вопросы
Дают ли иностранцу ипотеку в Таиланде?
Классическую ипотеку местные банки иностранцам дают редко и неохотно: система ориентирована на резидентов, и нерезиденту без местного дохода и истории получить кредит крайне сложно. Бывают узкие программы через зарубежные подразделения банков, но с жёсткими условиями.
Почему с ипотекой для иностранца сложно?
У нерезидента нет местного подтверждённого дохода, кредитной истории и привычных банку гарантий, плюс есть нюансы с формой владения недвижимостью иностранцем. Банк видит высокий риск и предпочитает не выдавать кредит либо ставит условия, которые мало кому подходят.
Что такое рассрочка от застройщика?
Это возможность вносить стоимость частями на этапе строительства: первый взнос, несколько платежей в ходе стройки и остаток к сдаче. По сути беспроцентная или льготная рассрочка на период строительства, которая заменяет кредит, а условия согласуются напрямую с застройщиком.
Как работает поэтапная оплата офф-плана?
Вы платите не всю сумму сразу, а по мере готовности объекта, что снижает единовременную нагрузку. На старте достаточно первого взноса. Плюс офф-плана и в цене, ведь на ранней стадии объекты часто дешевле, но есть риски стройки, поэтому важен надёжный застройщик.
Какие есть варианты оплаты?
Полная оплата за наличный расчёт, рассрочка от застройщика, поэтапная оплата офф-плана, редкие банковские программы для иностранцев с жёсткими условиями и комбинированные схемы по договорённости. Выбор зависит от того, есть ли у вас полная сумма сразу.
На что смотреть при рассрочке?
На надёжность застройщика и условия договора: репутацию и историю компании, график платежей, штрафы за просрочку, что будет при задержке стройки и как защищены платежи. Юридическая проверка сделки на этапе строительства это необходимость, а не роскошь.