Страховка недвижимости в Таиланде стоит дешевле, чем думают покупатели: полис для кондо ценой 5 млн бат обходится в 3 000–8 000 бат в год, для виллы за 10 млн бат — в 10 000–15 000 бат. Базовые программы крупных страховщиков вроде AXA стартуют от 1 100–1 200 бат в год. Закон при этом не требует от собственника страховать жильё, если нет ипотеки, поэтому большинство владельцев на Пхукете живут без полиса. Ровно до первого серьёзного потопа, пожара у соседей или кражи в низкий сезон, когда квартира месяцами стоит пустой.
Разберём, что полис реально закрывает, сколько стоят разные варианты, где в договоре прячутся исключения и почему владельцу кондо не стоит надеяться на страховку самого здания.
Что покрывает страховка недвижимости в Таиланде
Базовый пакет закрывает пожар, удар молнии, взрыв бытового газа, повреждение водой из лопнувших труб, кражу со взломом и вандализм. Многие программы добавляют падение деревьев, столкновение транспорта с домом и падение летательных аппаратов: звучит экзотично, но в стандартных тайских пакетах этот пункт встречается постоянно.
Дальше идут опции, ради которых полис и берут. Страхование обстановки защищает мебель, технику и личные вещи. Гражданская ответственность закрывает ущерб соседям: залили квартиру этажом ниже, платит страховщик, а не вы. Потеря арендного дохода пригодится тем, кто сдаёт жильё: если после пожара юнит три месяца стоит в ремонте, компания компенсирует простой. Для квартиры, которая приносит 25 000–40 000 бат в месяц, опция окупает себя с запасом. Набор опций у каждого страховщика свой, поэтому читайте таблицу покрытия, а не название пакета.
Есть и то, чего от полиса ждать не стоит. Постепенные повреждения, плесень от влажности, ржавчину и износ кровли страховщик отнесёт к обслуживанию дома, а не к страховому случаю. Медленная протечка, которую владелец месяцами не замечал, почти всегда превращается в спор, и выигрывает его обычно не собственник. Поэтому полис не отменяет регулярный осмотр жилья, особенно если вы живёте в России, а квартира на Пхукете подолгу стоит закрытой.
Сколько стоит страховка кондо и виллы в Таиланде
Разброс тарифов по рынку: от 600 до 20 000 бат в год. На цену влияют тип объекта, материалы, площадь, район и набор рисков. Квартира в бетонном кондоминиуме страхуется дешевле отдельно стоящей виллы: у виллы своя крыша, сад, забор и куда больше поверхностей, которые страдают от ливней и падающих веток. Деревянные элементы конструкции поднимают тариф ощутимо.
Страховую сумму считают не от рыночной цены объекта, а от стоимости восстановления. Земля не горит и не тонет, поэтому вилла за 15 млн бат с участком страхуется на сумму заметно меньше: примерно столько, сколько нужно на новый конструктив и отделку. Такой подход экономит взносы, если не завышать оценку. Просить у страховщика расчёт стоимости восстановления — нормальная практика, а не каприз.
Полезно смотреть на взнос в процентах от цены объекта. Для кондо за 5 млн бат годовой полис в 3 000–8 000 бат — это 0,06–0,16% стоимости. Для сравнения: одни только взносы на содержание общих зон в среднем комплексе съедают 40–70 бат за квадратный метр в месяц, то есть десятки тысяч бат в год. На фоне обязательных расходов владельца страховка остаётся самой дешёвой строкой бюджета, и экономить именно на ней странно.
Наводнение и шторм: где прячутся исключения
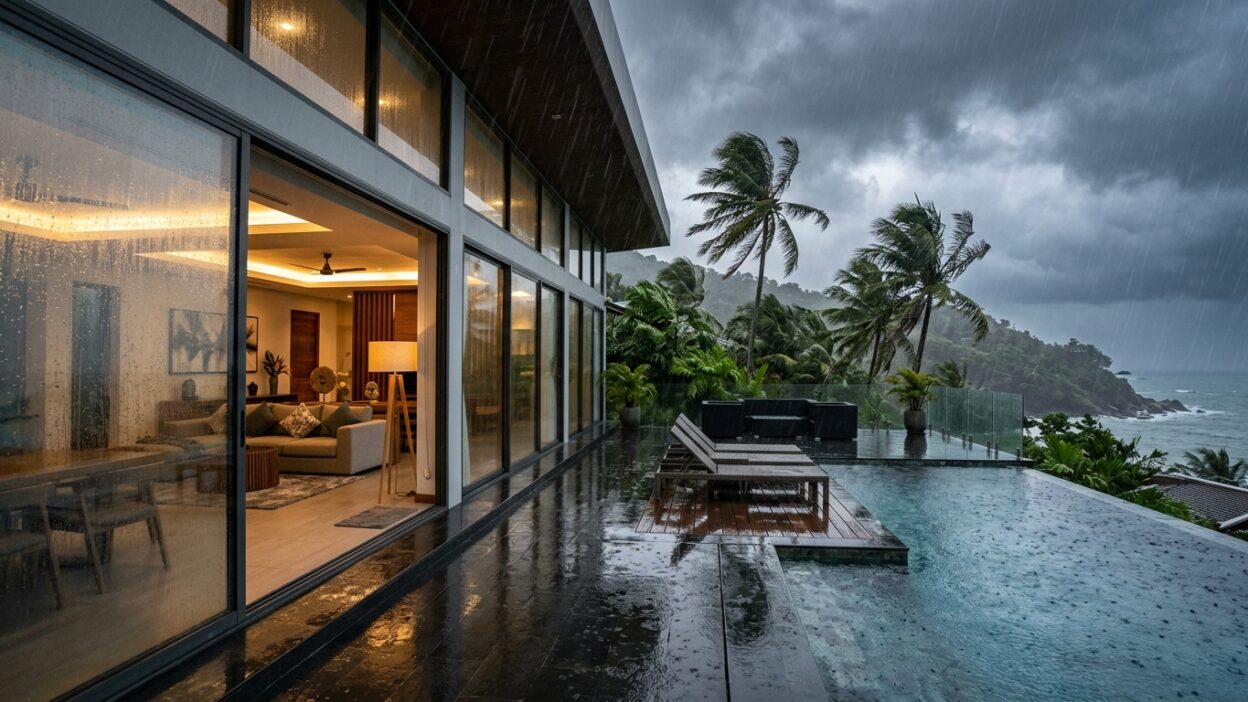
Главная ловушка тайских полисов сидит в разделе про стихию. Базовое покрытие часто не включает наводнение вовсе или режет его жёстким лимитом: встречаются договоры, где здание застраховано от пожара на 30 млн бат, а по наводнению и шторму потолок выплаты всего 100 000–200 000 бат. Подпись поставлена, владелец спокоен, и только после первого затопленного этажа выясняется, что спокойствие стоило дёшево не случайно.
Сезон дождей на Пхукете длится с мая по октябрь, и сильнее всего рискуют первые этажи, виллы в низинах и дома рядом с каналами. Если объект в такой зоне, расширение по наводнению докупается отдельной опцией, и тариф будет выше среднего. Перед покупкой полиса спросите страховщика прямым текстом: сколько выплатят при затоплении, какая франшиза и что считается наводнением, а что «скоплением воды». Заодно расспросите соседей и управляющую компанию, топило ли район раньше: история места скажет больше рекламного буклета. Страховщики оценивают муссонные ливни по собственным картам рисков, поэтому одинаковые виллы в паре километров друг от друга получают разные тарифы.
Если ущерб уже случился, фиксируйте всё сразу: фото и видео до уборки, чеки на срочный ремонт, переписку с управляющей компанией. Тайские страховщики платят, но любят бумаги: чем полнее пакет, тем быстрее и без споров проходит выплата.
Кондо: что страхует кондоминиум, а что вы сами
Здание в целом страхует юридическое лицо кондоминиума, juristic person, на деньги из взносов владельцев. Эта страховка закрывает конструктив, общие коридоры, лифты, бассейн и фасад. Владельцу юнита от неё достаётся немного: отделка внутри квартиры, мебель, техника и ответственность перед соседями туда не входят. Узнать, на какую сумму застраховано здание и что входит в покрытие, владелец вправе у управляющей компании: это открытая для собственников информация.
Классический сценарий выглядит так: лопнул шланг стиральной машины, вода за ночь ушла на два этажа вниз, и ремонт чужих потолков оплачивает виновник. Полис с гражданской ответственностью на такой случай стоит от пары тысяч бат в год, то есть меньше одного дня простоя квартиры в высокий сезон. Тем, кто сдаёт юнит через управляющую компанию, стоит заодно проверить, чьи риски закрывает её договор: обычно только свои. Как устроены расходы владельца и работа с УК, команда Realty-Phuket разбирает на странице управления недвижимостью на Пхукете.
Вилла: свои стены и свои риски
У виллы нет juristic person, который застрахует конструктив за общий счёт: всё здание целиком лежит на владельце. Добавьте сад, забор, ворота, навес для машины и бассейн с оборудованием: каждый из этих элементов страдает от штормов чаще, чем сами стены. Сгоревший от скачка напряжения насос бассейна тоже тема для полиса, если электрические риски включены в покрытие.
Отдельная тема: безопасность. Виллы на Пхукете пустуют месяцами, и кражи со взломом случаются именно в низкий сезон. Страховщик спросит про решётки, сигнализацию и охрану посёлка, а за их отсутствие поднимет тариф или срежет лимит по краже. Дом в управляемом комплексе с охраной, наоборот, страхуется дешевле: скажите об этом при расчёте. Арендаторов тоже честно указывайте в анкете: скрытая сдача жилья — готовый повод отказать в выплате.
Как купить полис и не переплатить
Короткий план действий для владельца:
- Сравните минимум два-три предложения: у крупных игроков вроде MSIG и AXA есть онлайн-калькуляторы, у местных брокеров — пакеты под виллы.
- Считайте страховую сумму от стоимости восстановления, а не от цены покупки с землёй.
- Проверьте лимиты по наводнению, шторму и землетрясению отдельной строкой, для первого этажа и виллы в низине расширьте покрытие.
- Сдаёте жильё — добавьте потерю арендного дохода и гражданскую ответственность.
- Проверьте, как полис относится к долгому отсутствию хозяина: часть договоров сужает покрытие, если дом пустует дольше 30–60 дней подряд.
- Сфотографируйте обстановку и сохраните чеки на технику и мебель: при убытке это ускорит выплату.
Главное
Полис на жильё в Таиланде — это 3 000–15 000 бат в год против ремонта на сотни тысяч после потопа или пожара. База закрывает огонь и воду из труб, а вот наводнение, обстановку и ответственность перед соседями почти всегда докупают отдельно. Владельцу кондо страховка здания не заменит собственную: они закрывают разные вещи, а владельцу виллы приходится страховать всё, от крыши до насоса бассейна. Начните с базового полиса и честной анкеты: заниженные данные при заключении оборачиваются отказом при убытке.
Планируете покупку или уже владеете жильём на острове? Закажите консультацию по содержанию и управлению недвижимостью на Пхукете: специалисты Realty-Phuket подскажут, какие расходы закладывать в бюджет владельца и как устроена страховка в вашем комплексе.
Материал носит информационный характер. Тарифы и условия полисов меняются, точные суммы уточняйте у страховщика перед покупкой.