Рассрочка от застройщика — это когда стоимость кондо в новостройке на Пхукете оплачивается частями по графику до сдачи проекта, без банка. Мы в Realty-Phuket помогаем покупателям разобраться в планах оплаты и подобрать объект под комфортный бюджет, а варианты можно посмотреть на сайте. Ниже разберём, как это работает.
Ипотека для иностранца на Пхукете доступна ограниченно, поэтому рассрочка от застройщика стала одним из главных способов купить новостройку, не выкладывая всю сумму сразу. Планы оплаты у разных проектов различаются, и понимать их устройство важно ещё до брони.
Разберём, что такое рассрочка от застройщика и чем она отличается от ипотеки, как устроен типичный план оплаты, какие бывают схемы, на что смотреть, чтобы не переоценить силы, и что происходит после сдачи. По делу, чтобы вы планировали бюджет осознанно.
Что такое рассрочка от застройщика
Рассрочка от застройщика — это оплата стоимости строящегося кондо частями по заранее согласованному графику. Покупатель вносит сумму не сразу, а поэтапно, обычно привязанно к этапам строительства и до момента сдачи проекта, без участия банка в этой схеме.
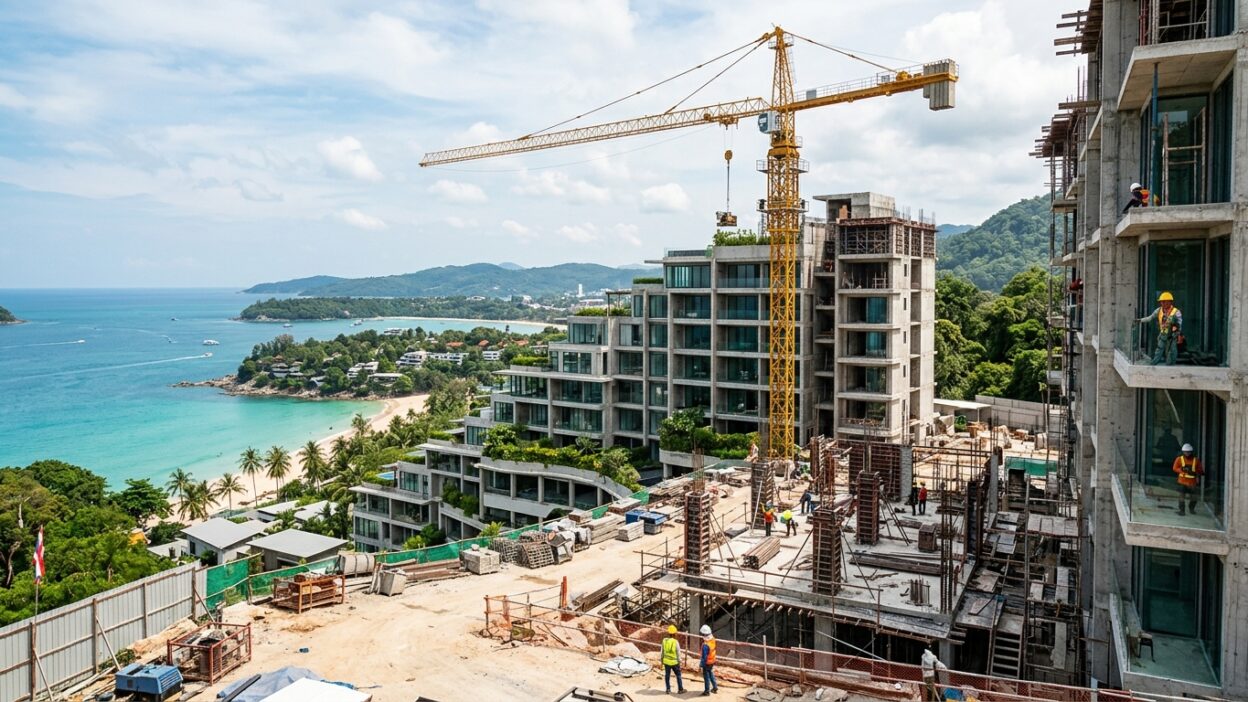
Такой формат удобен именно для новостроек на этапе строительства. Пока дом возводится, покупатель постепенно выплачивает стоимость, а к сдаче объект оказывается в основном оплачен. Это распределяет финансовую нагрузку во времени, а не концентрирует её в одном платеже.
Для иностранного покупателя рассрочка застройщика особенно актуальна, потому что классическая ипотека доступна ему ограниченно. План оплаты от девелопера становится рабочей альтернативой, позволяющей войти в проект без единовременной выплаты всей суммы.
Чем рассрочка отличается от ипотеки
Ключевое отличие — в том, кто предоставляет условия. Ипотеку даёт банк, и это долгосрочный кредит с процентами и своими требованиями к заёмщику. Рассрочка идёт напрямую от застройщика и обычно ограничена сроком строительства, а не растянута на многие годы.
Различается и доступность. Ипотека для иностранца на Пхукете сопряжена со сложностями и доступна не всем, тогда как рассрочка застройщика — стандартная часть покупки новостройки, доступная покупателю без банковских процедур. Это делает её популярным выбором.
Есть разница и в горизонте. Рассрочка обычно завершается к сдаче проекта, и дальше объект уже полностью ваш, без долгосрочных обязательств перед банком. Ипотека же — это длительное обслуживание кредита. Поэтому подходы к планированию бюджета в этих случаях разные.
Устройство типичного плана оплаты
Обычно план начинается с депозита при бронировании, который фиксирует объект за покупателем. Затем следует первый более крупный взнос при подписании договора, а дальше — серия платежей по графику до сдачи, нередко привязанных к этапам строительства.
Финальная часть суммы часто приходится на момент сдачи и передачи объекта. То есть основная нагрузка распределена по сроку строительства, а завершающий платёж — к получению готового кондо. Конкретные доли и сроки у разных проектов различаются, и их важно изучить заранее.
Понимание структуры плана помогает планировать финансы. Покупатель заранее видит, когда и сколько нужно вносить, и может соотнести это со своими возможностями. Поэтому разбор графика оплаты — обязательная часть подготовки к покупке, а не второстепенная деталь.
Какие бывают схемы рассрочки
Схемы у разных застройщиков и проектов отличаются: где-то платежи распределены равномерно, где-то большая часть приходится на старт или на сдачу. Встречаются планы с более мягким входом и крупным финальным платежом и, наоборот, с существенным первым взносом.
Иногда застройщики предлагают и особые условия, привязанные к конкретному проекту или периоду продаж. Такие предложения стоит рассматривать внимательно, сопоставляя удобство графика с общими условиями сделки, а не ориентируясь только на привлекательность входа.
Выбор подходящей схемы зависит от финансовой ситуации покупателя. Кому-то важнее мягкий старт, кому-то — предсказуемость равномерных платежей. Поэтому план оплаты подбирают под свои возможности, а не просто соглашаются на первый предложенный вариант.
На что смотреть в плане оплаты: короткий список
Чтобы не переоценить силы, держите под рукой короткий список того, на что смотреть в графике оплаты.
- Размер депозита и первого взноса.
- Как распределены платежи по сроку строительства.
- Какая доля приходится на сдачу объекта.
- Реалистичность графика для вашего бюджета.
- Что происходит при просрочке платежа.
Как не переоценить свои силы
Главная ошибка — смотреть только на комфортный вход и не оценивать весь график. Мягкий депозит и первый взнос приятны, но за ними идут дальнейшие платежи, и важно быть уверенным, что вы сможете их вносить вовремя на всём протяжении строительства.
Стоит трезво соотнести график с реальными доходами и запасом. Строительство идёт своим темпом, и платежи наступают независимо от временных сложностей у покупателя. Разумно закладывать некоторый резерв, чтобы неожиданности не превратились в проблему с оплатой.
Важно и понимать последствия просрочки, прописанные в договоре. Это не для того, чтобы пугаться, а чтобы планировать ответственно. Ясное представление о своих обязательствах на весь срок рассрочки — основа спокойной покупки без неприятных сюрпризов.
Что происходит после сдачи
К моменту сдачи проекта основная часть стоимости по рассрочке обычно уже внесена, а финальный платёж приходится на передачу объекта. После этого кондо переходит покупателю, и обязательств по рассрочке перед застройщиком больше не остаётся.
Дальше начинается обычная жизнь владельца: содержание объекта, оплата общих расходов, возможная сдача в аренду. Рассрочка касается именно приобретения, а текущие расходы на владение — это уже отдельная часть, которую тоже полезно учитывать при планировании.
Поэтому, планируя покупку в рассрочку, разумно смотреть дальше последнего платежа: на жизнь объекта и расходы после сдачи. Полная картина помогает войти в покупку осознанно и понимать не только график оплаты, но и то, что будет с недвижимостью потом.
Что запомнить о рассрочке
Рассрочка от застройщика — удобный и распространённый способ купить новостройку на Пхукете, особенно для иностранца, которому ипотека доступна ограниченно. Она распределяет оплату по сроку строительства и позволяет войти в проект без единовременной выплаты всей суммы.
Планы оплаты у разных проектов различаются, поэтому график нужно изучать заранее и подбирать под свой бюджет, а не соглашаться на первый попавшийся. Оценивайте весь план целиком, а не только комфортный вход, и закладывайте разумный запас на весь срок.
Разобраться в условиях конкретного проекта и подобрать объект под комфортный план оплаты помогают специалисты, знающие рынок. Посмотреть варианты и обсудить подходящую рассрочку можно на сайте Realty-Phuket.
Главное
Рассрочка от застройщика — это оплата строящегося кондо на Пхукете частями по графику до сдачи, без банка. Она распределяет нагрузку по сроку строительства и особенно актуальна для иностранца, которому ипотека доступна ограниченно. Типичный план, депозит при брони, взнос при договоре, серия платежей по этапам и финальная часть к сдаче.
Схемы у разных проектов различаются, поэтому график изучают заранее и подбирают под бюджет. Не смотрите только на комфортный вход: оценивайте весь план, соотносите его с доходами, закладывайте запас и понимайте последствия просрочки. Разобрать условия конкретного проекта помогут специалисты.
Подберём кондо под комфортный план оплаты
Хотите купить новостройку на Пхукете в рассрочку от застройщика? Специалисты Realty-Phuket помогут разобраться в планах оплаты разных проектов и подобрать объект под ваш бюджет. Оставьте заявку на подбор недвижимости и разбор условий рассрочки.
Частые вопросы
Что такое рассрочка от застройщика на Пхукете?
Это оплата стоимости строящегося кондо частями по согласованному графику до сдачи проекта, без участия банка. Покупатель вносит сумму поэтапно, обычно привязанно к этапам строительства. Формат удобен для новостроек и особенно актуален для иностранца, которому классическая ипотека доступна ограниченно.
Чем рассрочка отличается от ипотеки?
Ипотеку даёт банк — это долгосрочный кредит с процентами и требованиями к заёмщику. Рассрочка идёт напрямую от застройщика и обычно ограничена сроком строительства. Ипотека для иностранца доступна ограниченно, а рассрочка, стандартная часть покупки новостройки без банковских процедур.
Как устроен типичный план оплаты?
Обычно с депозита при бронировании, затем более крупного взноса при подписании договора, дальше серии платежей по графику до сдачи, нередко привязанных к этапам строительства, и финальной части к передаче объекта. Конкретные доли и сроки у разных проектов различаются, их важно изучить заранее.
Какие бывают схемы рассрочки?
Разные: где-то платежи распределены равномерно, где-то большая часть приходится на старт или на сдачу. Встречаются планы с мягким входом и крупным финальным платежом и, наоборот, с существенным первым взносом. Иногда бывают особые условия под конкретный проект. Схему подбирают под свои возможности.
Как не переоценить свои силы при рассрочке?
Смотреть не только на комфортный вход, а на весь график: за мягким депозитом идут дальнейшие платежи. Соотнесите график с реальными доходами, заложите запас, ведь платежи наступают независимо от временных сложностей, и разберитесь в последствиях просрочки по договору, чтобы планировать ответственно.
Что происходит после сдачи объекта?
К сдаче основная часть стоимости по рассрочке обычно уже внесена, а финальный платёж приходится на передачу. После этого кондо переходит покупателю, и обязательств по рассрочке не остаётся. Дальше идут обычные расходы владельца — содержание и общие платежи, которые тоже стоит учитывать при планировании.